
Mercado Pago: cuenta digital
Mercado Libre · Finanzas
- Valoración
- 4,8
- Descargas
- 100.00M
- Clasificación por edades
- PEGI 3
Mercado Pago: cuenta digital - Descripción
- Nombre de la app
- Mercado Pago: cuenta digital
- Nombre del paquete
- com.mercadopago.wallet
- Desarrollador
- Mercado Libre
- Categoría
- Finanzas
- Última actualización
- 9 dic 2014
- Versión
- 2.450.0
Mercado Pago: cuenta digital - Capturas de pantalla
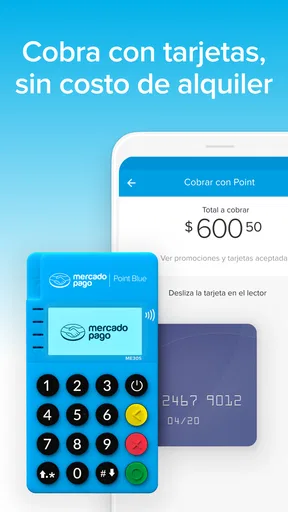
Análisis de TrendiApps
Cuando necesito resolver un pago sin sacar la tarjeta física, revisar un movimiento o enviar dinero desde el móvil, Mercado Pago suele ser una de las primeras opciones que considero. La aplicación de finanzas de Mercado Libre reúne en un mismo lugar pagos con código QR, una línea de crédito, tarjeta y otras herramientas relacionadas con el dinero. En mi experiencia, su mayor atractivo no está en una función aislada, sino en cómo conecta varias tareas cotidianas dentro de un mismo recorrido.
La propuesta resulta especialmente cómoda para quien ya compra o vende en el entorno de Mercado Libre, aunque también puede tener sentido para alguien que busca una cuenta digital sencilla. Es gratuita y está dirigida a público PEGI 3, por lo que su enfoque es claramente generalista. Eso sí, no la veo como un sustituto automático de cualquier banco: dependiendo de lo que necesites, la gestión de efectivo, ciertos servicios tradicionales o una atención más especializada pueden pesar bastante en la decisión.
Del problema cotidiano al pago terminado
En esta sección me fijo en cómo la aplicación transforma una necesidad concreta —pagar, enviar dinero o revisar un movimiento— en una acción que puedo completar desde el móvil, y en qué detalles conviene comprobar antes de confirmar. También quiero poner el foco en una pequeña pausa útil: decidir de antemano qué método de pago prefiero ayuda a evitar elecciones apresuradas cuando tengo prisa.
El punto de partida: no siempre quiero usar mi banco habitual
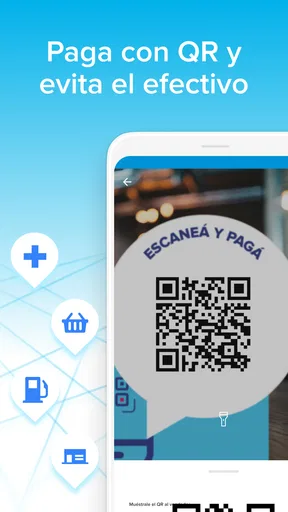
Un escenario bastante real es el siguiente: estoy fuera de casa, compro algo en un comercio y prefiero no entregar la tarjeta física. Abro la aplicación, compruebo el saldo disponible y busco la opción de pagar con código QR. La secuencia es rápida cuando el establecimiento acepta este método, y evita tener que introducir datos de la tarjeta o buscar monedas.
Otro caso frecuente aparece al comprar por internet. En lugar de saltar entre una aplicación bancaria, una pantalla de autenticación y el comercio, puedo concentrar el pago en la misma cuenta. Esa continuidad reduce pasos, sobre todo cuando ya tengo fondos disponibles o una tarjeta asociada. La ventaja práctica es pequeña en cada operación, pero se nota cuando hago varias gestiones durante la semana.
También puede ocurrir lo contrario: recibo dinero, necesito separar una cantidad para un gasto concreto y después utilizarla para pagar. En ese flujo, la aplicación funciona como un punto intermedio entre la entrada de fondos y el consumo. Conviene, eso sí, revisar cada pantalla antes de confirmar, porque la comodidad puede hacer que uno avance demasiado rápido sin comprobar el método elegido.
Primeros pasos y organización de la cuenta
Al instalarla, lo importante no es empezar a tocar todas las funciones, sino decidir para qué quiero utilizarla. Si mi objetivo principal es pagar con QR, debo concentrarme en dejar lista la cuenta y familiarizarme con la pantalla de pago. Si además quiero usar la tarjeta o una línea de crédito, conviene revisar esas alternativas por separado y no asumir que todas funcionan igual.
Artículos que podrían interesarte
Zoom Workplace merece un sitio fijo en tu móvil
Clash Royale: el elixir convierte cada jugada en una apuesta
Google Fotos bajo presión: cuando no queda claro qué se ha guardado
Happy Color convierte las esperas en pausas que sí apetecen
Pasarte a BeSoccer sin perder tus rutinas de fútbol
Traffic Rider: La Adrenalina de las Carreras en tu Móvil
La interfaz está pensada para que el usuario encuentre acciones de dinero sin navegar por menús demasiado profundos. Esa sencillez ayuda a quien no tiene experiencia con cuentas digitales. En mi caso, la agradezco especialmente cuando estoy en una fila o necesito confirmar una operación con prisa. Aun así, la facilidad visual no elimina la necesidad de leer importes, destinatarios y condiciones antes de aceptar.
La aplicación pertenece a la categoría de finanzas y la desarrolla Mercado Libre. Su recorrido en las tiendas es amplio: tiene una valoración media de 4,8 basada en alrededor de catorce millones de valoraciones y supera los cien millones de instalaciones. Esas cifras explican por qué muchas personas se la encuentran como una opción habitual, pero no sustituyen la comprobación personal de si encaja con mi forma de administrar el dinero.
Pagar con código QR sin perder el control
El pago con QR es probablemente el flujo más fácil de entender. Selecciono la opción correspondiente, escaneo el código del comercio y reviso el importe. En ese momento presto atención a dos cosas: que el nombre del receptor coincida con el establecimiento y que la fuente de dinero sea la que realmente quiero utilizar. Confirmar sin mirar esos detalles es una mala costumbre, incluso en una aplicación cómoda.
La utilidad aumenta en compras pequeñas y medias, especialmente cuando el comercio ya tiene el código preparado. No tengo que sacar la tarjeta, y el proceso suele ser más directo que buscar efectivo. También resulta práctico para quienes llevan el móvil siempre a mano, aunque depende de que el teléfono tenga batería, conexión suficiente y de que el negocio acepte este tipo de pago.
Una recomendación que considero importante es no tratar el QR como una confirmación automática. Antes de pulsar, reviso el importe y el destinatario; después, guardo el comprobante o compruebo el movimiento en el historial. Ese segundo vistazo es útil si el comercio muestra varios códigos o si el pago se inicia desde una pantalla compartida.
El traspaso entre personas y compras
La cuenta digital también puede servir como puente entre una persona y otra. Por ejemplo, después de una comida puedo enviar mi parte desde el móvil y dejar el gasto resuelto sin pedir un número de cuenta tradicional. La operación es cómoda cuando ambas personas utilizan un canal compatible, pero la experiencia depende de introducir correctamente los datos del receptor y de que cada participante entienda qué método está usando.
En un grupo, recomiendo anotar primero cuánto corresponde a cada persona y hacer los envíos individualmente. Intentar resolverlo todo con prisa puede provocar duplicados o cantidades equivocadas. La aplicación agiliza la transferencia, pero no sustituye la organización del grupo. Su fortaleza está en ejecutar una decisión ya clara, no en decidir por nosotros cómo repartir un gasto.
El historial se vuelve importante en este punto. Cuando reviso los movimientos, puedo reconstruir qué pagué y qué envié, algo útil para controlar gastos semanales. Para una persona que lleva sus cuentas de manera informal, tener los movimientos reunidos puede ser suficiente. Para quien necesita contabilidad detallada, conciliaciones o informes muy específicos, probablemente hará falta combinarla con otra herramienta.
La tarjeta y la línea de crédito cambian el flujo
La presencia de una tarjeta y una línea de crédito amplía el uso de la aplicación, pero también exige más disciplina. Pagar con saldo disponible y utilizar crédito no son exactamente la misma decisión. Yo separaría ambas cosas mentalmente: una compra puede ser cómoda hoy y convertirse en una obligación que debo controlar después.
Antes de elegir crédito, revisaría con calma el importe final, las condiciones que aparecen en pantalla y la fecha o forma de pago indicada. No usaría esa opción para cubrir gastos habituales si no tengo claro cómo voy a devolver el dinero. La aplicación puede hacer que solicitar o utilizar una alternativa financiera parezca sencillo; precisamente por eso conviene introducir una pausa deliberada antes de confirmar.
La tarjeta resulta más interesante para quien quiere tener una opción adicional al pago con QR. Puede servir cuando el comercio no muestra código o cuando prefiero pagar como en cualquier otro establecimiento. Sin embargo, si ya tengo una tarjeta bancaria que me ofrece mejores condiciones, seguros o ventajas que valoro, no asumiría que debo reemplazarla solo porque esta alternativa esté integrada en la misma aplicación.
La entrega de comprobantes y el seguimiento posterior
Un flujo de pago no termina al ver la pantalla de éxito. Después de pagar, compruebo que el movimiento aparece correctamente y conservo el comprobante cuando la compra es importante. Esto ayuda si necesito demostrar un pago, revisar una devolución o identificar un cargo más tarde. La aplicación gana valor cuando no solo permite pagar, sino también localizar lo ocurrido después.
En una compra cotidiana, el resultado puede ser simplemente salir del comercio con el pago hecho. En una operación relacionada con una venta o un envío de dinero, el seguimiento es más relevante. Ahí recomiendo revisar el estado desde el historial en lugar de confiar únicamente en una notificación momentánea. Las notificaciones son útiles, pero una revisión dentro de la cuenta me da más contexto.
También conviene separar el comprobante de la sensación de seguridad. Que una operación aparezca como realizada no significa que deba compartir capturas con cualquiera que las solicite. Evito publicar códigos, datos personales o imágenes completas de movimientos. La comodidad digital funciona mejor cuando la acompaño con hábitos básicos de privacidad.
Qué ocurre cuando el recorrido no sale perfecto
El principal punto de fricción aparece cuando falla alguno de los eslabones: no hay conexión, el código QR no se lee, el comercio no acepta el método o el saldo elegido no basta. En esas situaciones, tener una alternativa preparada es sensato. Llevar una tarjeta física o conocer otra forma de pago evita convertir una herramienta cómoda en el único plan.
También puedo encontrar dificultades si intento hacer demasiadas cosas desde una sola cuenta. Usarla para compras, transferencias, crédito y control financiero puede ser práctico, pero mezcla objetivos distintos. Para evitarlo, reviso los movimientos con cierta frecuencia y no dejo que la facilidad de pagar o enviar dinero sustituya un presupuesto personal.
La dependencia del teléfono es otra consideración real. Si pierdo acceso al dispositivo, me quedo sin batería o tengo problemas para iniciar sesión, la experiencia deja de ser tan fluida. Por eso no recomendaría guardar toda la operativa financiera en una única aplicación sin mantener métodos de respaldo y datos de acceso bien protegidos.
Frente a un banco tradicional y otras billeteras
Comparada con una aplicación bancaria tradicional, la propuesta de Mercado Pago me parece más orientada a conectar pagos, compras y movimientos rápidos. Un banco suele tener más peso cuando necesito productos financieros amplios, trámites formales o una relación bancaria completa. La cuenta digital, en cambio, resulta más natural para operaciones del día a día y para quienes quieren empezar con una herramienta menos pesada.
Frente al efectivo, la ventaja está en la trazabilidad y en no depender de llevar billetes. La desventaja es que necesito dispositivo, batería, acceso a la cuenta y un comercio compatible. Frente a una tarjeta independiente, el QR puede ser más ágil en ciertos locales, mientras que la tarjeta sigue siendo más universal cuando el establecimiento no ofrece ese código.
También la compararía con otras billeteras digitales antes de convertirla en mi opción principal. No elegiría solo por popularidad: comprobaría qué métodos acepta mi entorno, qué aplicación usan las personas con las que suelo compartir gastos y qué condiciones aparecen al utilizar crédito o tarjeta. La mejor opción no es necesariamente la que tiene más funciones, sino la que encaja con mis recorridos habituales.
Para quién la recomiendo y para quién no
La recomendaría a quien compra con frecuencia en el ecosistema de Mercado Libre, paga en comercios mediante QR, envía dinero desde el móvil o quiere reunir varias operaciones en una sola cuenta. También puede ser una puerta de entrada razonable para alguien que todavía no utiliza una billetera digital y busca una experiencia directa, sin pagar por descargarla.
Sería menos adecuada para quien necesita una aplicación bancaria muy especializada, depende de servicios presenciales o quiere evitar por completo las opciones de crédito. Tampoco la elegiría como única vía de pago si suelo estar en lugares con mala conexión o si mi teléfono no está disponible durante buena parte del día.
En mi balance, lo mejor es el flujo completo: puedo pasar de tener dinero disponible a pagar, enviar, utilizar una tarjeta o revisar lo ocurrido sin cambiar constantemente de herramienta. Lo que exige más cuidado es la mezcla entre comodidad y decisiones financieras. La aplicación simplifica la ejecución, pero las condiciones, los importes y la capacidad de pago siguen siendo responsabilidad mía.
La versión actual es la 2.449.0 y funciona desde Android 6.0. Para una aplicación de este tipo, esa compatibilidad permite que no sea exclusiva de teléfonos recientes. Aun así, mantendría el sistema operativo actualizado cuando sea posible y descargaría la aplicación únicamente desde la tienda oficial correspondiente, especialmente porque se trata de una herramienta que maneja operaciones de dinero.
Después de probarla como cuenta digital para pagos y movimientos cotidianos, mi opinión es favorable con una condición: usarla como herramienta, no como piloto automático. Mercado Pago funciona mejor cuando reviso cada operación y mantengo un plan alternativo para los momentos en que el QR, la conexión o el teléfono fallan. Es gratuita, flexible y fácil de incorporar a la rutina, pero su verdadero valor aparece cuando el usuario entiende qué está pagando, desde dónde sale el dinero y qué compromiso asume al elegir crédito.
Preguntas frecuentes sobre Mercado Pago: cuenta digital
¿Qué es Mercado Pago: cuenta digital y para qué sirve?
Mercado Pago: cuenta digital es una aplicación financiera que permite administrar dinero desde el teléfono. Después de registrarte, puedes consultar tu saldo, enviar y recibir transferencias, pagar servicios, comprar en comercios y realizar pagos mediante códigos QR, según las funciones disponibles en tu país. También puede ofrecer herramientas adicionales, como tarjetas, recargas y opciones de financiación.
¿Es necesario tener una cuenta bancaria para usar Mercado Pago?
No necesariamente. Una de las principales ventajas de Mercado Pago es que permite abrir una cuenta digital sin contratar una cuenta bancaria tradicional. Normalmente solo necesitas registrarte con tus datos personales y completar un proceso de verificación de identidad. Sin embargo, algunos servicios, límites de operación o funciones específicas pueden requerir información adicional, una tarjeta vinculada o cumplir determinadas condiciones.
¿Mercado Pago: cuenta digital es seguro para guardar y enviar dinero?
La aplicación incorpora medidas de seguridad habituales en los servicios financieros digitales, como acceso mediante contraseña, código, biometría y verificación de identidad. Aun así, la seguridad también depende del usuario: no debes compartir códigos recibidos por SMS, contraseñas ni datos de acceso. Antes de confirmar una transferencia o pago, revisa cuidadosamente el destinatario, el importe y las condiciones mostradas.
¿Qué comisiones o límites tiene Mercado Pago?
Las comisiones y los límites no son iguales para todos los usuarios ni para todas las operaciones. Pueden variar según el país, el tipo de transferencia, el método de ingreso o retiro, el uso de tarjetas, los pagos con QR y otros servicios. Por eso, conviene revisar la sección de tarifas dentro de la aplicación antes de realizar una operación, especialmente si implica retirar efectivo o financiar una compra.
¿Puedo retirar dinero y pagar en comercios con Mercado Pago?
Sí, Mercado Pago puede utilizarse para pagar en comercios participantes mediante código QR, enlaces de pago u otros métodos habilitados en la región. También puede permitir retiros de dinero, transferencias a cuentas bancarias o uso de una tarjeta asociada, aunque estas opciones dependen del país y de la disponibilidad para cada cuenta. Comprueba en la app los comercios, cajeros, límites y posibles cargos aplicables.
Mercado Pago: cuenta digital Ventajas y desventajas
Ventajas
- Permite pagar servicios
- recargas y compras desde una sola aplicación.
- La tarjeta virtual facilita compras online sin exponer la tarjeta física.
- Ofrece promociones y descuentos en comercios participantes.
- La interfaz es sencilla para consultar movimientos y administrar el saldo.
- Permite enviar dinero a contactos sin necesidad de manejar efectivo.
Contras
- Algunas funciones y beneficios dependen del país y del perfil del usuario.
- Las promociones pueden tener límites
- vigencia corta o condiciones específicas.
- La atención al cliente puede resultar lenta en casos que requieren revisión.
- Ciertas operaciones pueden incluir comisiones según el método utilizado.
- Requiere proteger bien la cuenta
- ya que concentra pagos y datos financieros.
Valoraciones de usuarios reales
4,8
14.14M valoraciones
- 587%
- 48%
- 32%
- 21%
- 12%


